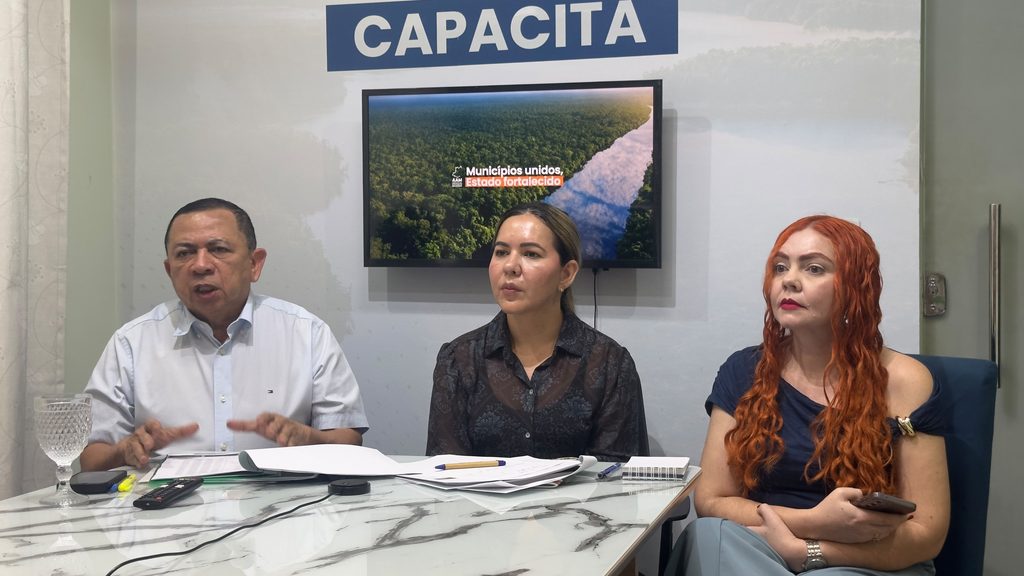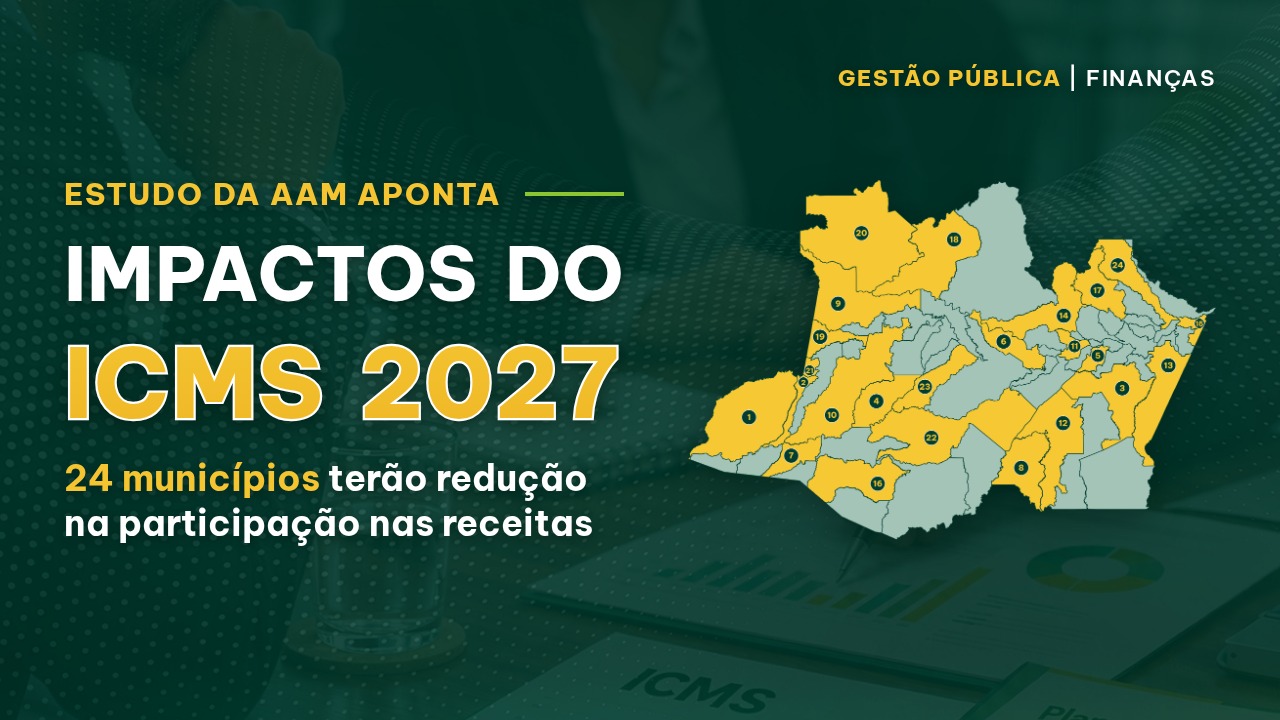
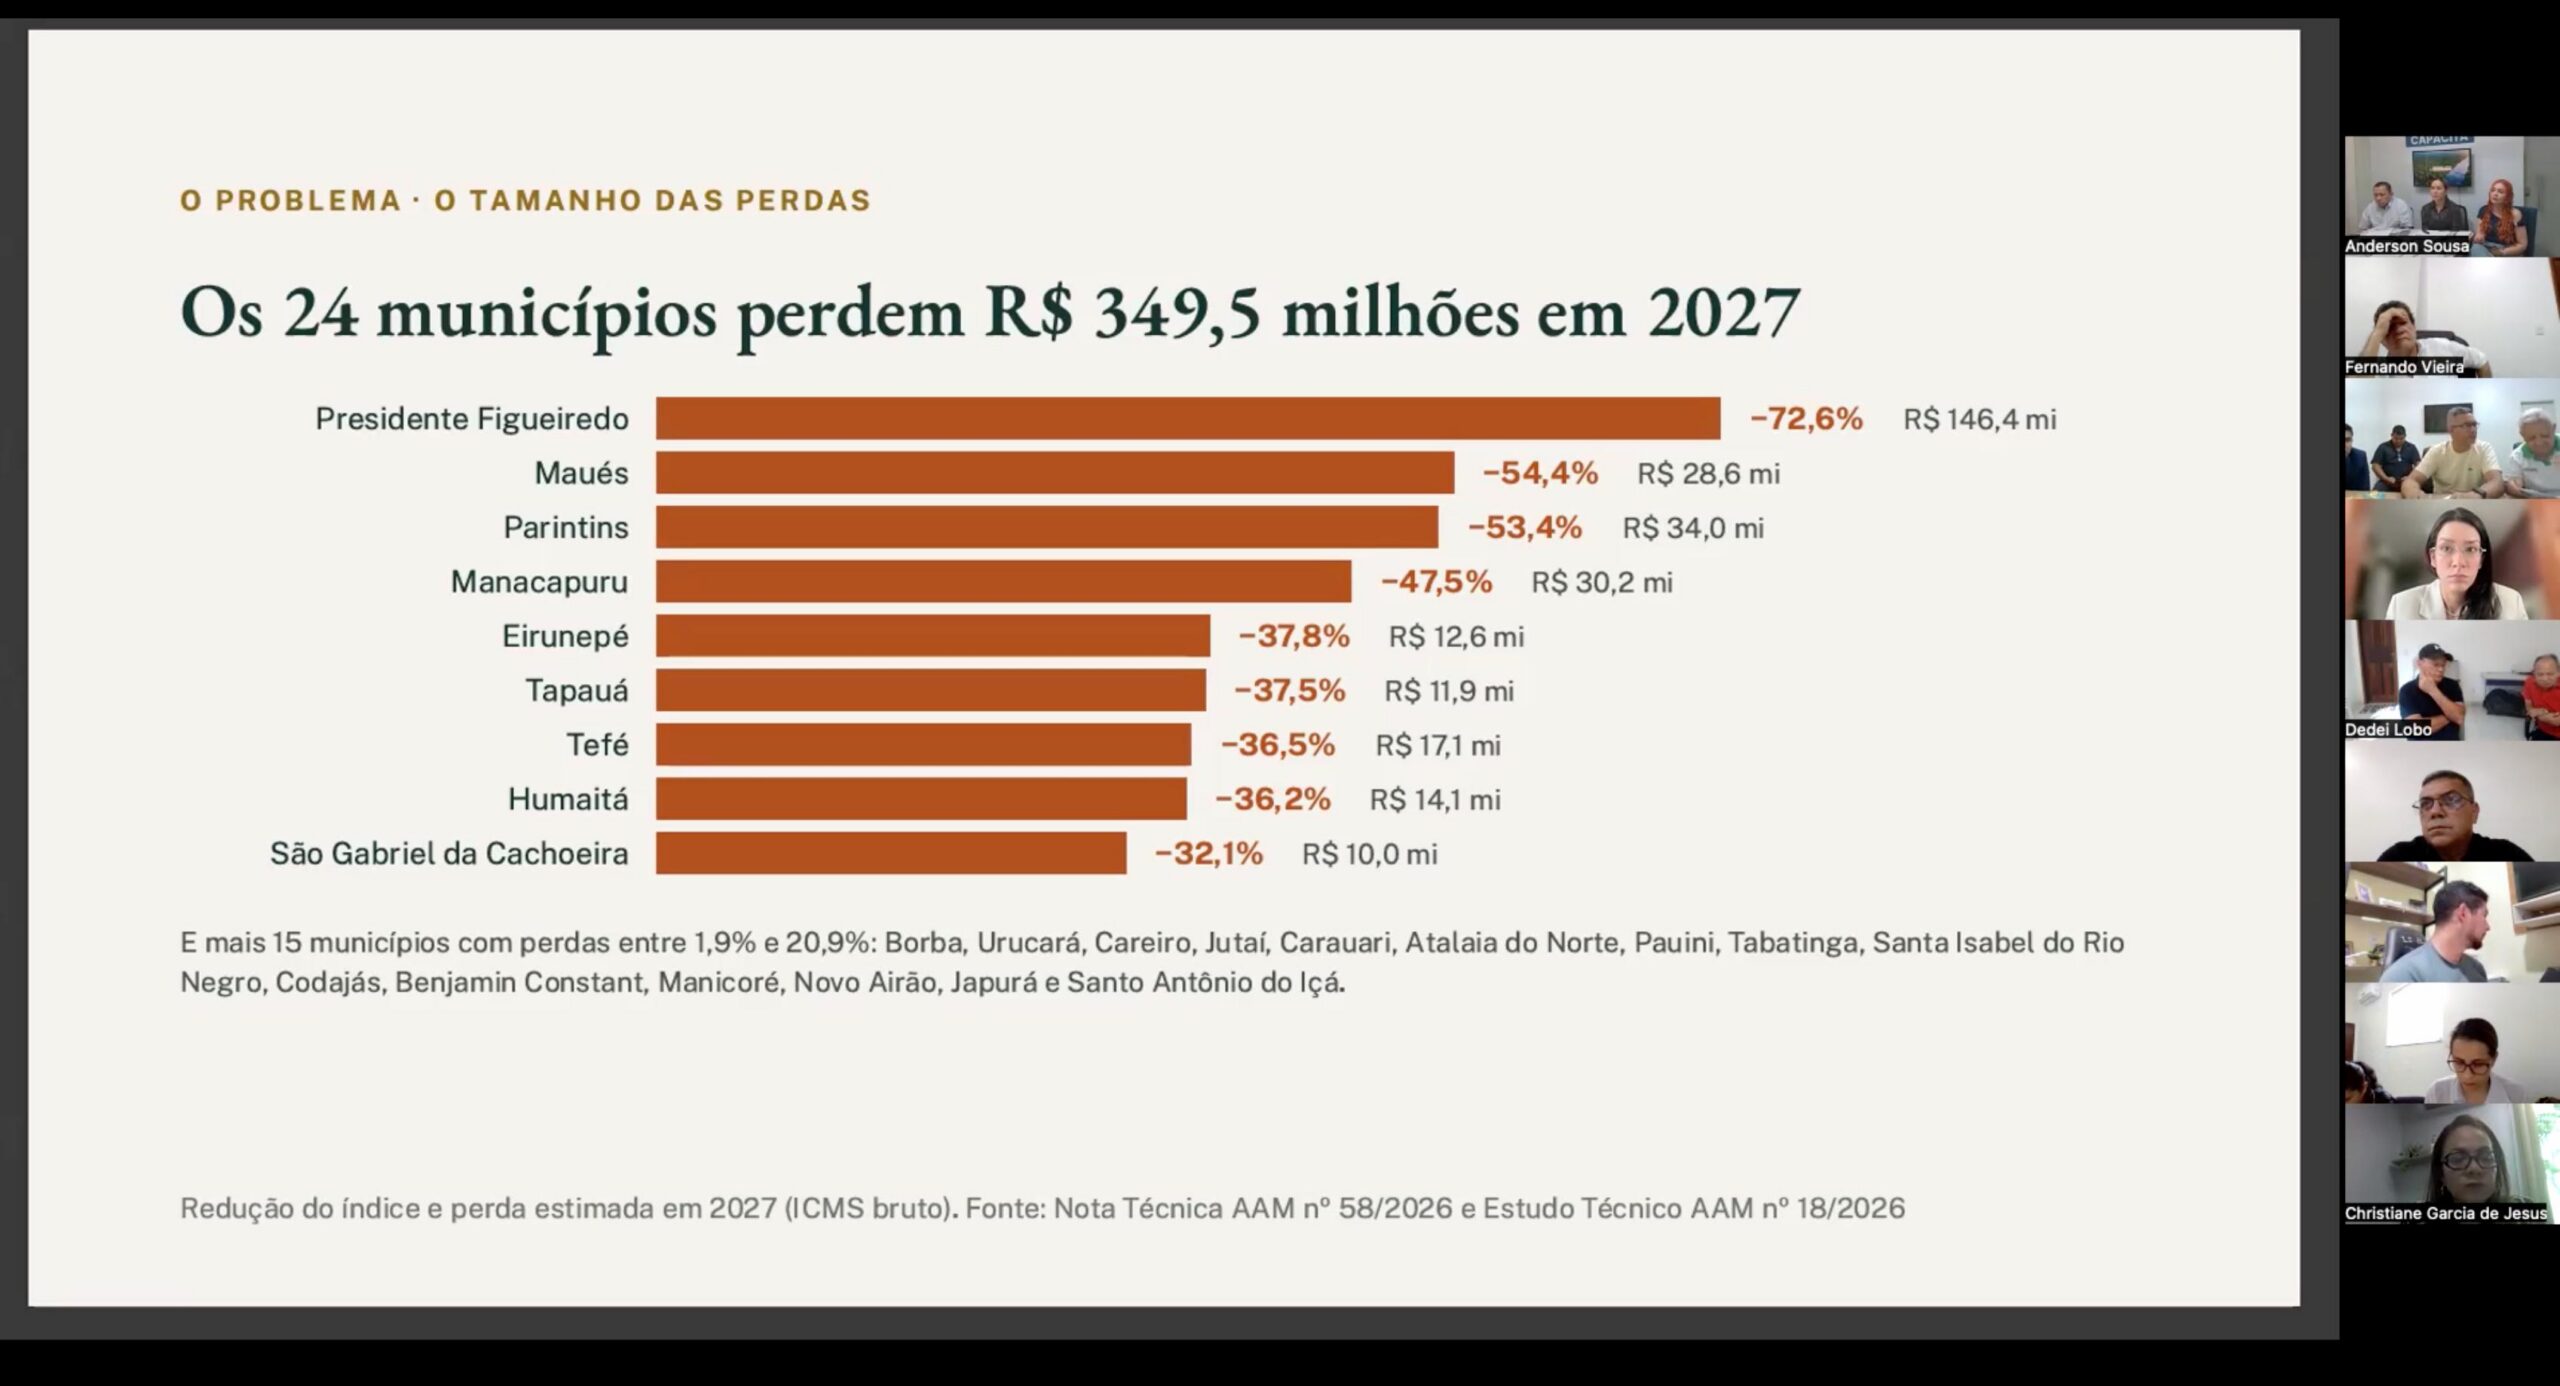
A Associação Amazonense de Municípios (AAM) realizou, nesta quarta-feira (18), uma reunião online destinada aos 24 municípios com redução projetada nos índices de participação do ICMS em 2027. Conduzido pelo presidente Anderson Sousa, o encontro discutiu medidas administrativas, técnicas e legislativas para enfrentar os possíveis impactos sobre as receitas municipais e preservar a capacidade de atendimento das prefeituras.
Dentre os prefeitos que participaram da reunião, estiveram Dedei Lobo, de Humaitá; Fernando Vieira, de Presidente Figueiredo; Mateus Assayag, de Parintins; e Antônio Ferreira dos Santos, conhecido como Tonho, de Codajás. O encontro também contou com a participação de secretários, procuradores e integrantes das equipes municipais.
Ao lado do presidente, a consultora jurídica Elena Pissolato e a economista Ralyne, da área técnica de Finanças do Núcleo Técnico da AAM, apresentaram informações sobre os efeitos projetados da nova distribuição e orientações para subsidiar a atuação das administrações municipais.
Durante a reunião, Anderson destacou a importância de reunir os documentos e as demandas dos municípios para fundamentar os próximos encaminhamentos. O presidente solicitou que as prefeituras enviem à Associação cópias das impugnações apresentadas à Secretaria de Estado da Fazenda do Amazonas (Sefaz-AM) e os respectivos comprovantes de protocolo.
Orientação para contestar os índices
A AAM recomenda que os municípios priorizem o protocolo das impugnações até amanhã, quinta-feira (19), como medida preventiva para organizar a atuação conjunta das prefeituras. A data foi apresentada durante a reunião como referência para os encaminhamentos da Associação, sem substituir os prazos previstos na legislação.
Conforme o artigo 3º, § 7º, da Lei Complementar Federal nº 63/1990, os prefeitos, as associações de municípios ou seus representantes podem impugnar os dados e índices publicados no prazo de 30 dias corridos, contados da publicação. A Lei Estadual nº 2.787/2003 também estabelece esse prazo.
A Associação disponibilizou modelos individualizados de impugnação, que podem ser adequados pelas procuradorias e assessorias jurídicas de cada prefeitura, observadas as particularidades de cada município e os procedimentos legais aplicáveis.
Entre os pedidos previstos estão o acesso à memória de cálculo do Valor Adicionado Fiscal (VAF), a identificação dos dados e dos anos utilizados como referência, a possibilidade de complementar a contestação após o recebimento das informações e a conferência de eventuais inconsistências.
As equipes municipais também foram orientadas a reunir relatórios dos setores de tributação e registros das atividades econômicas locais. A recomendação foi que a necessidade de complementar a documentação não atrasasse a apresentação das impugnações.
O acesso às informações utilizadas pela Sefaz-AM foi um dos principais pontos do debate. O artigo 3º, § 5º, da Lei Complementar Federal nº 63/1990 assegura aos prefeitos, às associações de municípios e aos seus representantes o acesso às informações e aos documentos utilizados pelo Estado no cálculo do valor adicionado.
Os participantes destacaram que o conhecimento da metodologia e dos dados utilizados é essencial para avaliar os resultados e apresentar pedidos de correção devidamente fundamentados.
Apoio técnico e participação dos municípios
Os prefeitos manifestaram preocupação com os possíveis reflexos da redução de participação sobre o pagamento de servidores e fornecedores, a manutenção dos serviços públicos e o cumprimento das obrigações municipais.
Dedei Lobo defendeu a análise dos impactos sobre a realidade econômica dos municípios e a discussão de mecanismos que evitem mudanças abruptas nas receitas. Fernando Vieira ressaltou a importância de contar com assessoria especializada para que as prefeituras participem das negociações com embasamento técnico.
Mateus Assayag reforçou a preocupação com o funcionamento das administrações e propôs que as equipes municipais acompanhem os estudos e a análise dos cálculos. As manifestações contribuíram para a discussão sobre a busca de suporte especializado.
“Nós vamos buscar uma instituição especializada nesta área de ICMS”, afirmou Anderson Sousa, ao anunciar que a AAM buscará apoio técnico para assessorar os municípios na avaliação dos dados e no diálogo com o Estado.
Proposta legislativa busca transparência e revisão dos cálculos
Outra frente apresentada pela Associação é a articulação de uma proposta legislativa voltada à realização de um novo estudo do VAF, com transparência, acesso aos dados e participação dos municípios no acompanhamento dos trabalhos.
Entre as medidas discutidas estão a divulgação da memória de cálculo, a definição de um cronograma público e a criação de condições para que as administrações municipais acompanhem a formação dos índices. O objetivo é permitir a identificação e a correção de eventuais erros, inclusive na base utilizada para a distribuição do ICMS em 2027.
Conforme a proposta apresentada na reunião, a revisão dos cálculos ocorreria sem interrupção dos repasses regulares aos municípios. A iniciativa, entretanto, ainda depende de avaliação e dos procedimentos institucionais necessários à sua eventual implementação.
A proposta não representa recuperação automática dos valores projetados, uma vez que eventuais alterações dependerão dos resultados dos estudos e das decisões administrativas ou legais aplicáveis.
Também foram discutidos possíveis encaminhamentos ao Tribunal de Contas do Estado do Amazonas (TCE-AM) e medidas judiciais, que deverão ser avaliados pelas equipes jurídicas.
Sugestões de transição gradual e de revisão dos critérios de distribuição permaneceram em análise. Até o momento, as discussões não representam a aprovação de uma nova regra de transição ou a alteração dos percentuais publicados pela Sefaz-AM.
Estudo fundamenta a mobilização
O encontro teve como referência o Estudo Técnico AAM nº 18/2026, elaborado pela área técnica de Finanças do Núcleo Técnico da Associação. O levantamento compara dois cenários de distribuição do ICMS para 2027: um com os coeficientes históricos utilizados como referência para 2026 e outro com os novos índices.
A análise identifica 24 municípios com redução de participação e 38 com aumento, considerando a base comparativa adotada no levantamento. A atualização do VAF foi apontada como um dos principais fatores das mudanças nos coeficientes.
Os novos índices preliminares foram divulgados pela Sefaz-AM por meio da Resolução nº 0029/2026-GSEFAZ, publicada em 23 de outubro de 2026, com efeitos previstos a partir de 1º de janeiro de 2027.
Os valores financeiros apresentados pela AAM representam diferenças estimadas entre duas simulações, antes da dedução de 20% destinada ao Fundo de Manutenção e Desenvolvimento da Educação Básica (Fundeb), e não perdas já registradas.
A receita efetivamente recebida por cada prefeitura dependerá também do comportamento da arrecadação estadual ao longo de 2027. Dessa forma, a redução de um coeficiente de participação não significa, necessariamente, que o município receberá menos recursos do que em 2026.
AAM dará continuidade ao acompanhamento dos municípios
A Associação dará continuidade à mobilização iniciada com os 24 municípios que apresentam redução projetada nos índices, reunindo os protocolos das impugnações e as contribuições das equipes municipais para subsidiar os próximos encaminhamentos.
O trabalho envolverá o acompanhamento das demandas apresentadas pelas prefeituras e a avaliação de medidas administrativas, técnicas e legislativas relacionadas aos critérios de distribuição do ICMS.
A atuação busca assegurar que os municípios tenham acesso às informações necessárias para analisar seus coeficientes e defender seus interesses, considerando as diferentes realidades econômicas e orçamentárias do interior do Amazonas.
Para mais informações e orientações, os municípios podem entrar em contato com a Consultoria Jurídica da AAM, pelo e-mail [email protected], ou com a área técnica de Finanças do Núcleo Técnico, pelo e-mail [email protected].